Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was sind immaterielle Güter Beispiele?
Was sind immaterielle Güter Beispiele? Immaterielle Güter sind nicht physisch greifbare Vermögenswerte, die einen finanziellen Wert haben. Beispiele für immaterielle Güter sind geistiges Eigentum wie Patente, Marken und Urheberrechte. Auch Software, Lizenzen, Geschäftsgeheimnisse und Kundenlisten zählen zu immateriellen Gütern. Diese Vermögenswerte sind für Unternehmen oft genauso wertvoll wie physische Vermögenswerte und können einen erheblichen Einfluss auf ihren Erfolg haben. **
Was sind einige Beispiele für Sachen, die als immaterielle Güter betrachtet werden?
Einige Beispiele für immaterielle Güter sind geistiges Eigentum wie Patente, Marken und Urheberrechte. Auch Dienstleistungen wie Beratung, Bildung und Unterhaltung zählen dazu. Des Weiteren gehören auch Software, Datenbanken und digitale Inhalte zu den immateriellen Gütern. **

Ähnliche Suchbegriffe für Immaterielle Güter
Top-Angebote
Produkte zum Begriff Immaterielle Güter:
-
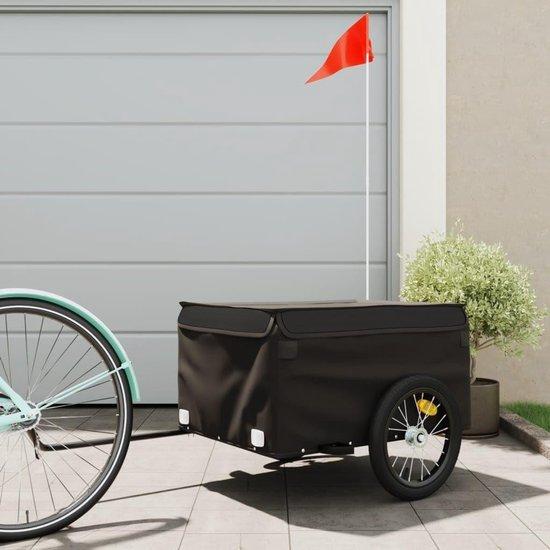
Fahrradanhänger - Lastanhänger - Transport schwerer Güter - Robuster Stahlrahmen - Tragfähigkeit: 45 kg - SchwarzEntdecken Sie den Komfort dieses robusten Fahrradanhängers, der sich perfekt für alle eignet, die mehr transportieren möchten. Transportieren Sie mühelos Ihr Gepäck, Ihre Einkäufe, Werkzeuge oder Pflanzen, ohne Ihre Wirbelsäule zusätzlich zu belasten. Dieser vielseitige Anhänger ist auf Langlebigkeit und Funktionalität ausgelegt. Dank des robusten Eisenrahmens und einer maximalen Belastbarkeit von 45 kg können Sie mit Zuversicht große und schwere Gegenstände auf Ihren Fahrradtouren mitnehmen. Ideal für den täglichen Gebrauch, Ausflüge zum Markt oder sogar für Ihre Hobbys. Mit einer praktischen Anhängerkupplung und einer mitgelieferten Sicherheitsfahne für optimale Sichtbarkeit ist dieser Fahrradanhänger ein zuverlässiger Partner für all Ihre Transportbedürfnisse. Machen Sie Ihre Fahrradtouren effizienter und genießen Sie den zusätzlichen Platz, den dieser Anhänger bietet.329,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MÄRKLIN 26194 H0 Zugpackung mit Güter-Triebwagen ET 194, DRG, Ep. IIVorbild: Elektrischer Triebwagen ET 194 (ex LAG 895) der Deutschen Reichsbahn (DRG). Flaschengrüne Farbgebung. Betriebsnummer ET 194 11. Ein Topfwagen mit zwölf Töpfen und Bremserhaus der Kali-Chemie AG Berlin, eingestellt bei der Deutschen Reichsbahn. Ein gedeckter Güterwagen Ghs Oppeln, geschweißte Bauart ohne Handbremse und ohne Bremserhaus. Highlights Erstmals mit Digital-Decoder mfx. Erstmals mit Geräuschfunktionen. Erstmals mit LED Beleuchtung. Erstmals mit Führerstandsbeleuchtung. Modell: ET 194 mit Digital-Decoder mfx und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb. Zwei Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandsbeleuchtung digital schaltbar. Beleuchtung mit wartungsfreien warmweißen Leuchtdioden (LED). Topfwagen mit detaillierter, filigraner Fachwerksverstrebung, beladen mit Säurebehältern. Gedeckter Güterwagen Oppeln ohne Bremserhaus und Handbremse. Gesamtlänge über Puffer ca. 31 cm.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Schutzrechten und welchen Schutz bieten sie für immaterielle Güter?
Die verschiedenen Arten von Schutzrechten sind das Urheberrecht, das Markenrecht, das Patentrecht und das Designrecht. Sie bieten Schutz für immaterielle Güter wie kreative Werke, Marken, Erfindungen und Designs vor unbefugter Nutzung oder Nachahmung durch Dritte. Durch diese Schutzrechte können die Rechteinhaber ihre Rechte durchsetzen und ihre geistigen Eigentumsrechte schützen. **
-
Welche Kriterien beeinflussen die individuelle Wertvorstellung eines Menschen in Bezug auf materielle und immaterielle Güter?
Die individuelle Wertvorstellung eines Menschen wird von persönlichen Erfahrungen, Erziehung und kulturellem Hintergrund beeinflusst. Zudem spielen persönliche Bedürfnisse und Ziele eine Rolle bei der Bewertung von materiellen und immateriellen Gütern. Auch gesellschaftliche Normen und Trends können die Wertvorstellung eines Menschen beeinflussen. **
-
Wie kann virtuelles Eigentum rechtlich geschützt werden, insbesondere im Hinblick auf digitale Inhalte und immaterielle Güter?
Virtuelles Eigentum kann durch Urheberrecht, Markenrecht und Patentrecht geschützt werden. Es ist wichtig, die digitalen Inhalte und immateriellen Güter klar zu kennzeichnen und gegebenenfalls zu registrieren. Bei Verletzungen des virtuellen Eigentums können rechtliche Schritte wie Abmahnungen oder Klagen eingeleitet werden. **
-
Was sind die verschiedenen Arten von bestehenden Rechten in Bezug auf immaterielle Güter und wie können sie geschützt werden?
Die verschiedenen Arten von bestehenden Rechten in Bezug auf immaterielle Güter sind Urheberrechte, Patente, Markenrechte und Geschäftsgeheimnisse. Sie können durch Registrierung, Verträge, Geheimhaltungsvereinbarungen und rechtliche Schritte geschützt werden. Der Schutz dieser Rechte ist wichtig, um die Interessen der Rechteinhaber zu wahren und die Innovation und Kreativität in der Gesellschaft zu fördern. **


In welchen Bereichen der Wirtschaft und des Handels spielen Güter eine wichtige Rolle, und wie unterscheiden sich materielle und immaterielle Güter in Bezug auf Produktion, Vertrieb und Verbrauch?
Güter spielen eine wichtige Rolle in der Wirtschaft und im Handel, insbesondere in den Bereichen Produktion, Handel und Konsum. Materielle Güter sind physische Produkte wie Lebensmittel, Kleidung und Elektronik, die hergestellt, transportiert und verkauft werden. Im Gegensatz dazu sind immaterielle Güter Dienstleistungen wie Bildung, Gesundheitswesen und Unterhaltung, die nicht physisch sind und oft direkt konsumiert werden. Bei der Produktion von materiellen Gütern sind Rohstoffe und Produktionsanlagen erforderlich, während bei immateriellen Gütern Fachkräfte und Wissen eine größere Rolle spielen. Im Vertrieb und Verbrauch unterscheiden sich materielle und immaterielle Güter hinsichtlich Lagerung, Transport und Nutzung, wobei immaterielle Gü **
Wie kann man das Familienerbe bewahren und weitergeben, sowohl in Bezug auf materielle Güter als auch auf immaterielle Werte und Traditionen?
Um das Familienerbe zu bewahren und weiterzugeben, ist es wichtig, klare Kommunikation und Offenheit innerhalb der Familie zu fördern. Dies ermöglicht es, Werte, Traditionen und Geschichten zu teilen und zu bewahren. Darüber hinaus ist es wichtig, materielle Güter wie Immobilien, Schmuck oder Kunstwerke in einem Testament oder einer Familienstiftung zu regeln, um sicherzustellen, dass sie in der Familie bleiben. Es ist auch wichtig, Zeit und Energie in die Pflege von Familientraditionen und -werten zu investieren, indem man regelmäßige Familientreffen organisiert, gemeinsame Aktivitäten plant und Geschichten und Erinnerungen weitergibt. Schließlich ist es wichtig, die nächste Generation in die Familiengeschichte und -werte einzubeziehen, um sicherzustellen, **
Top-Angebote
Produkte zum Begriff Immaterielle Güter:
-
Bauer Gitterbehälter BSK-G 90 für leichte Güter, GelborangeGitterbehälter für leichte Güter, wie z.B. Papier, Kunststoffe, Holz, Grünabfälle Boden aus Stahlblech Wände aus Drahtgitter, Maschenweite 25 x 25 mm Entleerung in jeder Höhe per Seilzug vom Staplersitz Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen / Öffnen der Bodenklappe Auskippen mit Traverse BST 90397,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
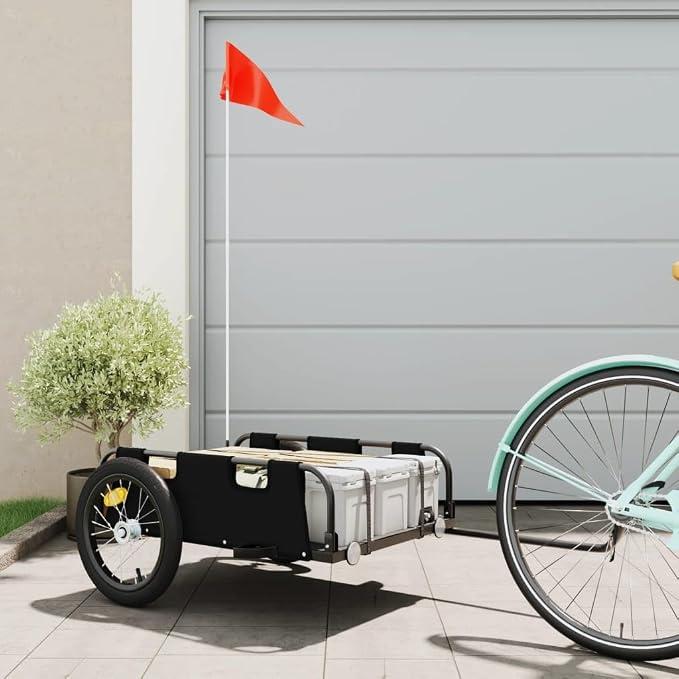
Fahrradanhänger - Lastanhänger - Transport schwerer Güter - Robuster Stahlrahmen - Tragfähigkeit: 45 kg - SchwarzEntdecken Sie den Komfort dieses robusten Fahrradanhängers, der sich perfekt für alle eignet, die mehr transportieren möchten. Transportieren Sie mühelos Ihr Gepäck, Ihre Einkäufe, Werkzeuge oder Pflanzen, ohne Ihre Wirbelsäule zusätzlich zu belasten. Dieser vielseitige Anhänger ist auf Langlebigkeit und Funktionalität ausgelegt. Dank des robusten Eisenrahmens und einer maximalen Belastbarkeit von 45 kg können Sie mit Zuversicht große und schwere Gegenstände auf Ihren Fahrradtouren mitnehmen. Ideal für den täglichen Gebrauch, Ausflüge zum Markt oder sogar für Ihre Hobbys. Mit einer praktischen Anhängerkupplung und einer mitgelieferten Sicherheitsfahne für optimale Sichtbarkeit ist dieser Fahrradanhänger ein zuverlässiger Partner für all Ihre Transportbedürfnisse. Machen Sie Ihre Fahrradtouren effizienter und genießen Sie den zusätzlichen Platz, den dieser Anhänger bietet.329,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MÄRKLIN 26194 H0 Zugpackung mit Güter-Triebwagen ET 194, DRG, Ep. IIVorbild: Elektrischer Triebwagen ET 194 (ex LAG 895) der Deutschen Reichsbahn (DRG). Flaschengrüne Farbgebung. Betriebsnummer ET 194 11. Ein Topfwagen mit zwölf Töpfen und Bremserhaus der Kali-Chemie AG Berlin, eingestellt bei der Deutschen Reichsbahn. Ein gedeckter Güterwagen Ghs Oppeln, geschweißte Bauart ohne Handbremse und ohne Bremserhaus. Highlights Erstmals mit Digital-Decoder mfx. Erstmals mit Geräuschfunktionen. Erstmals mit LED Beleuchtung. Erstmals mit Führerstandsbeleuchtung. Modell: ET 194 mit Digital-Decoder mfx und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb. Zwei Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandsbeleuchtung digital schaltbar. Beleuchtung mit wartungsfreien warmweißen Leuchtdioden (LED). Topfwagen mit detaillierter, filigraner Fachwerksverstrebung, beladen mit Säurebehältern. Gedeckter Güterwagen Oppeln ohne Bremserhaus und Handbremse. Gesamtlänge über Puffer ca. 31 cm.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind immaterielle Güter Beispiele?
Was sind immaterielle Güter Beispiele? Immaterielle Güter sind nicht physisch greifbare Vermögenswerte, die einen finanziellen Wert haben. Beispiele für immaterielle Güter sind geistiges Eigentum wie Patente, Marken und Urheberrechte. Auch Software, Lizenzen, Geschäftsgeheimnisse und Kundenlisten zählen zu immateriellen Gütern. Diese Vermögenswerte sind für Unternehmen oft genauso wertvoll wie physische Vermögenswerte und können einen erheblichen Einfluss auf ihren Erfolg haben. **
-
Was sind einige Beispiele für Sachen, die als immaterielle Güter betrachtet werden?
Einige Beispiele für immaterielle Güter sind geistiges Eigentum wie Patente, Marken und Urheberrechte. Auch Dienstleistungen wie Beratung, Bildung und Unterhaltung zählen dazu. Des Weiteren gehören auch Software, Datenbanken und digitale Inhalte zu den immateriellen Gütern. **
-
Was sind die verschiedenen Arten von Schutzrechten und welchen Schutz bieten sie für immaterielle Güter?
Die verschiedenen Arten von Schutzrechten sind das Urheberrecht, das Markenrecht, das Patentrecht und das Designrecht. Sie bieten Schutz für immaterielle Güter wie kreative Werke, Marken, Erfindungen und Designs vor unbefugter Nutzung oder Nachahmung durch Dritte. Durch diese Schutzrechte können die Rechteinhaber ihre Rechte durchsetzen und ihre geistigen Eigentumsrechte schützen. **
-
Welche Kriterien beeinflussen die individuelle Wertvorstellung eines Menschen in Bezug auf materielle und immaterielle Güter?
Die individuelle Wertvorstellung eines Menschen wird von persönlichen Erfahrungen, Erziehung und kulturellem Hintergrund beeinflusst. Zudem spielen persönliche Bedürfnisse und Ziele eine Rolle bei der Bewertung von materiellen und immateriellen Gütern. Auch gesellschaftliche Normen und Trends können die Wertvorstellung eines Menschen beeinflussen. **
Ähnliche Suchbegriffe für Immaterielle Güter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer Gitterbehälter BSK-G 90 für leichte Güter, FeuerrotGitterbehälter für leichte Güter, wie z.B. Papier, Kunststoffe, Holz, Grünabfälle Boden aus Stahlblech Wände aus Drahtgitter, Maschenweite 25 x 25 mm Entleerung in jeder Höhe per Seilzug vom Staplersitz Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen / Öffnen der Bodenklappe Auskippen mit Traverse BST 90397,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann virtuelles Eigentum rechtlich geschützt werden, insbesondere im Hinblick auf digitale Inhalte und immaterielle Güter?
Virtuelles Eigentum kann durch Urheberrecht, Markenrecht und Patentrecht geschützt werden. Es ist wichtig, die digitalen Inhalte und immateriellen Güter klar zu kennzeichnen und gegebenenfalls zu registrieren. Bei Verletzungen des virtuellen Eigentums können rechtliche Schritte wie Abmahnungen oder Klagen eingeleitet werden. **
-
Was sind die verschiedenen Arten von bestehenden Rechten in Bezug auf immaterielle Güter und wie können sie geschützt werden?
Die verschiedenen Arten von bestehenden Rechten in Bezug auf immaterielle Güter sind Urheberrechte, Patente, Markenrechte und Geschäftsgeheimnisse. Sie können durch Registrierung, Verträge, Geheimhaltungsvereinbarungen und rechtliche Schritte geschützt werden. Der Schutz dieser Rechte ist wichtig, um die Interessen der Rechteinhaber zu wahren und die Innovation und Kreativität in der Gesellschaft zu fördern. **
-
In welchen Bereichen der Wirtschaft und des Handels spielen Güter eine wichtige Rolle, und wie unterscheiden sich materielle und immaterielle Güter in Bezug auf Produktion, Vertrieb und Verbrauch?
Güter spielen eine wichtige Rolle in der Wirtschaft und im Handel, insbesondere in den Bereichen Produktion, Handel und Konsum. Materielle Güter sind physische Produkte wie Lebensmittel, Kleidung und Elektronik, die hergestellt, transportiert und verkauft werden. Im Gegensatz dazu sind immaterielle Güter Dienstleistungen wie Bildung, Gesundheitswesen und Unterhaltung, die nicht physisch sind und oft direkt konsumiert werden. Bei der Produktion von materiellen Gütern sind Rohstoffe und Produktionsanlagen erforderlich, während bei immateriellen Gütern Fachkräfte und Wissen eine größere Rolle spielen. Im Vertrieb und Verbrauch unterscheiden sich materielle und immaterielle Güter hinsichtlich Lagerung, Transport und Nutzung, wobei immaterielle Gü **
-
Wie kann man das Familienerbe bewahren und weitergeben, sowohl in Bezug auf materielle Güter als auch auf immaterielle Werte und Traditionen?
Um das Familienerbe zu bewahren und weiterzugeben, ist es wichtig, klare Kommunikation und Offenheit innerhalb der Familie zu fördern. Dies ermöglicht es, Werte, Traditionen und Geschichten zu teilen und zu bewahren. Darüber hinaus ist es wichtig, materielle Güter wie Immobilien, Schmuck oder Kunstwerke in einem Testament oder einer Familienstiftung zu regeln, um sicherzustellen, dass sie in der Familie bleiben. Es ist auch wichtig, Zeit und Energie in die Pflege von Familientraditionen und -werten zu investieren, indem man regelmäßige Familientreffen organisiert, gemeinsame Aktivitäten plant und Geschichten und Erinnerungen weitergibt. Schließlich ist es wichtig, die nächste Generation in die Familiengeschichte und -werte einzubeziehen, um sicherzustellen, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.